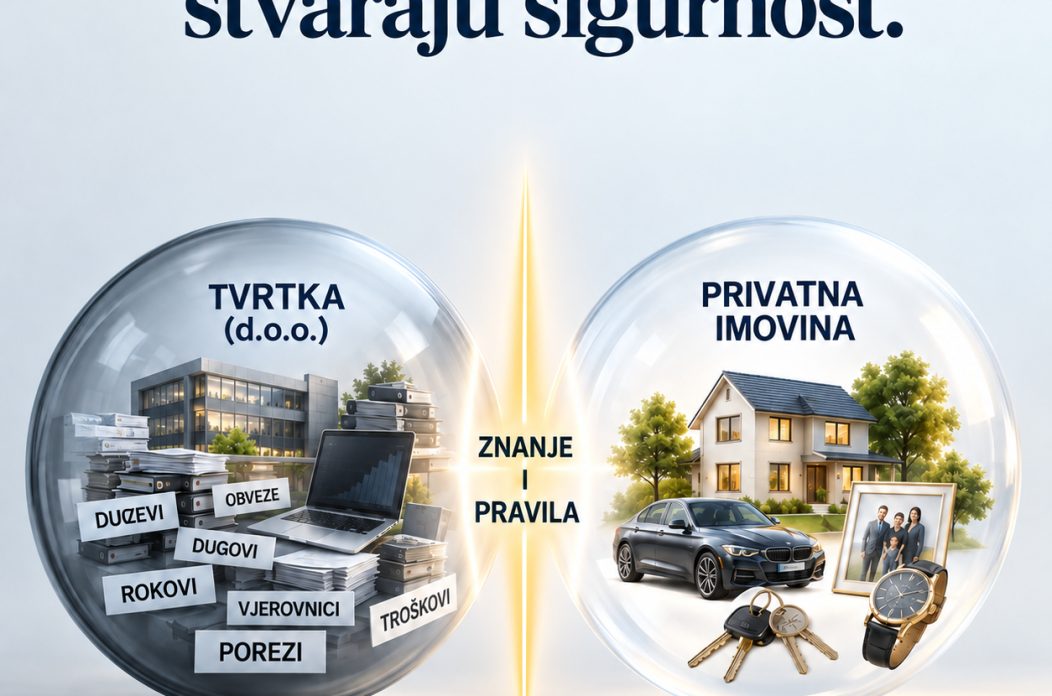
Kada hrvatski poduzetnik osnuje društvo s ograničenom odgovornošću, vjeruje da je njegova osobna imovina zauvijek zaštićena. Ta je sigurnost često samo privid. Hrvatski pravni sustav, u svojoj oštroj mudrosti, predviđa situacije u kojima direktor odgovara vlastitom imovinom, a te su iznimke često presudne u trenucima kada tvrtka posrće. Razumijevanje tih pravila nije luksuz, nego temeljna dužnost svakoga tko vodi tvrtku, bez obzira na to je li njegovo poslovanje u usponu ili pred stečajem.
Ovaj tekst donosi pregled ključnih zakonskih odredbi o osobnoj odgovornosti direktora u insolventnosti. Cilj je jasan: dati direktorima istinit uvid u pravni okvir koji ih okružuje, kako bi na temelju činjenica, a ne iluzija, donosili odluke o svom poslovanju.
Kada ograničena odgovornost prestaje štititi direktora?
Društvo s ograničenom odgovornošću samostalno odgovara za svoje obveze cjelokupnom svojom imovinom. Vlasnik u pravilu rizikuje samo uplaćeni temeljni kapital, a direktor ne odgovara osobno za obveze tvrtke prema trećima. To je temeljni princip korporativnog prava koji vrijedi u većini situacija.
Međutim, hrvatsko pravo predviđa nekoliko konkretnih situacija u kojima ta zaštita ne vrijedi. Riječ je o iznimkama uređenim Zakonom o trgovačkim društvima, Stečajnim zakonom, Općim poreznim zakonom i sudskom praksom. U nastavku slijedi pregled svake od njih.
Dužna pozornost: što zakon traži od direktora?
Prema Zakonu o trgovačkim društvima (članak 252.), direktori moraju voditi poslove društva s pozornošću “urednog i savjesnog gospodarstvenika”. Ako povrijede tu obvezu i time nanesu štetu društvu, mogu odgovarati vlastitom imovinom kao solidarni dužnici.
U eventualnom sudskom sporu, teret dokazivanja nalazi se na direktoru. Direktor mora sudu dokazati da je postupao s dužnom pozornošću, odnosno da su njegove poslovne odluke bile razumne u trenutku kada su donesene. Sud u tome uzima u obzir raspoložive informacije, procjene i okolnosti u tom trenutku, ne kasnija saznanja.
U praksi to znači sljedeće: pisani trag odluka o značajnim poslovnim potezima (uzimanje kredita, veće investicije, obveze prema dobavljačima, isplate) postaje relevantna dokumentacija u eventualnom kasnijem sporu. Bez tog traga, direktor u sporu ima manje mogućnosti za obranu vlastitog postupanja.
Dužnosti u zoni vjerojatne nesposobnosti za plaćanje
Aktualni Stečajni zakon (NN 71/15, 104/17, 36/22, 27/24) u članku 20.a propisuje konkretne dužnosti direktora u slučaju vjerojatnosti nastanka nesposobnosti za plaćanje. Prema tim odredbama, direktori su dužni:
- Uzeti u obzir interese vjerovnika, pored interesa vlasnika i drugih osoba s posebnim interesom, u razdoblju vjerojatne insolventnosti.
- Poduzimati mjere kojima bi se izbjegla nesposobnost za plaćanje, aktivno postupanje, ne pasivno čekanje da se situacija sama razriješi.
- Izbjegavati radnje kojima se ugrožava održivost poslovanja, konkretno radnje iz namjere ili krajnje nepažnje koje bi mogle dodatno ugroziti sposobnost tvrtke da nastavi poslovanje.
U ovom kontekstu, mjere koje pravni sustav prepoznaje kao adekvatan odgovor na prijeteću nesposobnost za plaćanje uključuju izradu realistične projekcije novčanog toka, komunikaciju s ključnim vjerovnicima i, kada situacija to zahtijeva, izradu formalnog plana restrukturiranja koji se dostavlja u okviru predviđene procedure.
Ključni rokovi: alarmne točke koje svaki direktor mora znati
Isti Stečajni zakon definira i konkretne alarmne točke u kojima se pravno smatra da je nastupila određena razina financijske ugroženosti:
- 1 dan blokade računa tumači se kao prijeteća nesposobnost za plaćanje, i već tada tvrtka može zatražiti pomoć kroz predstečajni postupak.
- 30 dana kašnjenja plaće ili doprinosa predstavlja prijeteću nesposobnost za plaćanje i razlog je za pokretanje predstečajnog postupka.
- 60 dana blokade računa znači nastup nesposobnosti za plaćanje, što je već stečajni razlog. Krajnji rok za pokretanje predstečajnog postupka kao slamke spasa je prije 60-og dana blokade (60. dan je već kasno!).
- 120 dana blokade računa znači da FINA automatizmom šalje Prijedlog za otvaranje stečaja.
Ovo su zakonski definirane točke, ne apstraktni pojmovi. Za direktora tvrtke koja se nalazi u financijskim poteškoćama, praćenje ovih rokova je dio osnovnog razumijevanja pravnog okvira u kojem posluje.
Porezna odgovornost: najveća opasnost za direktora
Opći porezni zakon predviđa jednu od najznačajnijih iznimki od ograničene odgovornosti. Prema odredbama tog zakona, u određenim okolnostima članovi uprave i izvršni direktori društva kapitala mogu odgovarati vlastitom imovinom za nepodmirene porezne obveze društva.
Riječ je o mehanizmu koji se aktivira u situacijama kada Porezna uprava utvrdi da su direktorove odluke ili postupci doveli do nemogućnosti društva da podmiri porezne obveze. Ovo je posebno relevantno kod obveza kao što su PDV, doprinosi za mirovinsko i zdravstveno osiguranje, porez na dobit i druga davanja koja društvo mora mjesečno ili kvartalno obračunati i uplatiti.
U sudskoj i upravnoj praksi zabilježeni su slučajevi u kojima su direktori odgovarali za porezne obveze svojih društava u iznosima od nekoliko stotina pa i više eura. Za direktora koji je vodio tvrtku u dužem razdoblju, to može biti materijalno pitanje koje trajno mijenja i osobnu financijsku situaciju.
Probijanje pravne osobnosti: kada sud ruši zaštitu d.o.o.-a
U određenim slučajevima sud može odlučiti da se pravna zaštita d.o.o.-a ne primjenjuje jer je društvo korišteno na način koji tu zaštitu zloupotrebljava. U pravnoj teoriji i praksi taj se institut naziva “probijanje pravne osobnosti”.
Klasične situacije u kojima sud može posegnuti za tim institutom uključuju sljedeće: miješanje poslovne i privatne imovine (privatni troškovi podmireni na račun tvrtke, korištenje imovine tvrtke za osobne potrebe), korištenje društva kao pravnog paravana za osobne ciljeve vlasnika, ili sustavno umanjenje imovine društva u razdoblju prije predvidivog stečaja.
Sudovi ovaj institut primjenjuju restriktivno, riječ je o iznimci, ne o pravilu. Ipak, u situacijama gdje je zloupotreba jasno dokumentirana, sud može zaključiti da pravna zaštita d.o.o.-a više ne stoji direktoru na raspolaganju.
Pet rizičnih situacija koje zakon prepoznaje
Iz kombinacije svih navedenih pravnih izvora, u praksi se ponavlja pet situacija koje pravni sustav prepoznaje kao potencijalno problematične za direktora u razdoblju insolventnosti. Riječ je o obrascima koji se u sudskoj i upravnoj praksi najčešće pojavljuju.
- Nepokretanje postupka u zoni prijeteće nesposobnosti za plaćanje – produljeno pasivno postupanje u situaciji kada je direktor mogao ili morao znati da tvrtka nije više u stanju uredno podmirivati obveze.
- Preferencijalno plaćanje pojedinih vjerovnika – u razdoblju kada tvrtka objektivno više ne može podmirivati sve obveze, selektivno plaćanje jednog vjerovnika na štetu drugih može kasnije biti predmet pravnog spora.
- Isplate vlasnicima ili povezanim osobama – isplate na temelju dividendi, bonusa, ugovora o poslovnoj suradnji ili drugih pravnih naslova u razdoblju kada tvrtka nije mogla podmiriti obveze prema svim vjerovnicima.
- Miješanje osobne i poslovne imovine – korištenje sredstava tvrtke za osobne troškove, prijenos imovine iz tvrtke u osobno vlasništvo bez adekvatne pravne osnove, i slična postupanja koja slabe granicu između dvije pravne sfere.
- Nedostatak dokumentacije o ključnim odlukama – odsutnost pisanog traga o obrazloženju značajnih poslovnih odluka slabi mogućnost obrane u eventualnom kasnijem sporu.
Što stručnjaci kažu o pravnom okviru?
“Osobna odgovornost direktora u insolventnosti je područje u kojem hrvatsko pravo ima jasan i razrađen okvir”, komentira Saša Rendulić, osnivač i direktor Manea. “Zakon o trgovačkim društvima, Stečajni zakon i Opći porezni zakon zajedno definiraju obveze i granice odgovornosti. Za direktora je važno da razumije taj okvir kao dio osnovne poslovne pismenosti, jednako kao što razumije osnovne računovodstvene i porezne obveze.”
Prepoznavanje relevantnih pravnih odredbi ne znači da direktor mora sam biti pravnik. Znači da razumije koje su ključne zone pravnog rizika, kako bi u pravovremenim konzultacijama sa stručnjacima mogao donositi informirane odluke.
Zaključak: zaštita postoji, ali nije apsolutna
Ograničena odgovornost društva s ograničenom odgovornošću u hrvatskom pravu vrijedi kao pravilo, ali s iznimkama. Zakonodavac te iznimke nije uredio kako bi kaznio uspješne poduzetnike, uredio ih je kako bi zaštitio vjerovnike, radnike i porezni sustav u situacijama gdje je granica između poslovnog rizika i osobne odgovornosti nejasna.
Za direktore koji vode tvrtke u urednom poslovanju, ove iznimke su uglavnom teorijsko pitanje. Za direktore u razdoblju financijskih poteškoća, one postaju vrlo praktično pitanje koje utječe na svakodnevne poslovne odluke.
Razumijevanje pravnog okvira nije zamjena za stručnu pravnu ili financijsku konsultaciju u konkretnim situacijama. Ali jest dobar polazišni okvir za razumijevanje vlastite pozicije, i za donošenje kvalitetnijih odluka o tome kada i kako konzultirati stručnjake.
O autoru: Maneo je hrvatski specijalist za restrukturiranje, a posebno za predstečajne i stečajne postupke. Tim koji čine ekonomisti, odvjetnici, revizori i knjigovođe pod vodstvom osnivača i direktora Saše Rendulića više od 18 godina radi u ovom području.