Odlazak u mirovinu za svakog je Hrvata trenutak istine. Nakon desetljeća rada, znoja i odricanja, dolazi čas kada treba odlučiti kako će izgledati primanja u godinama koje slijede. Mirovina iz drugog stupa uvijek je doživotna, ali način isplate možete birati. I tu se krije zamka koja može koštati više nego što mislite.
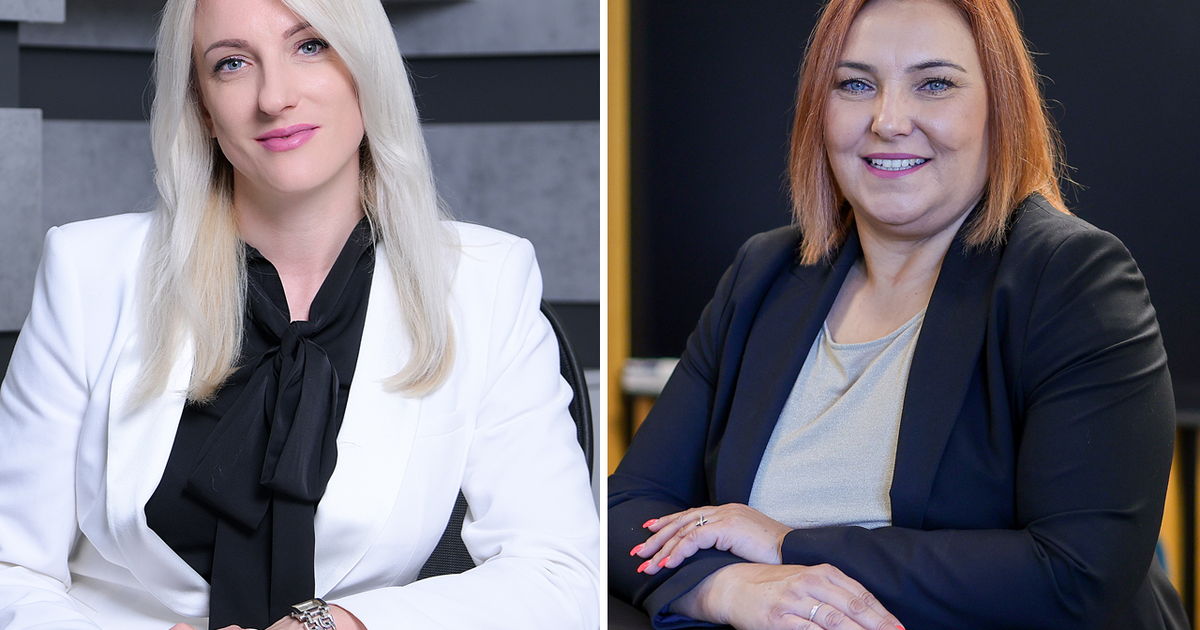
Dok Bruxelles kroji sudbinu našega naroda iz daljine, mi se moramo brinuti za svoju budućnost i budućnost svojih obitelji. A ta se briga počinje isplaćivati upravo u trenutku kada treba odlučiti o vlastitoj mirovini. Dvije stručnjakinje, Željka Bolfan iz Hrvatskog mirovinskog osiguravajućeg društva i Kristina Kozić iz Raiffeisen mirovinskog osiguravajućeg društva, objasnile su koje odluke budući umirovljenici moraju donijeti prije ugovaranja mirovine iz drugog stupa.
Prva odluka dolazi nakon izračuna REGOS-a
Prije nego što uopće krenete računati kolika bi vam mogla biti buduća primanja, prvo trebate ispuniti uvjete za odlazak u mirovinu. U 2026. godini muškarci pravo na redovitu starosnu mirovinu stječu sa 65 godina života i najmanje 15 godina mirovinskog staža, dok žene zbog prijelaznog razdoblja to pravo mogu ostvariti sa 64 godine i najmanje 15 godina staža. Postoji i mogućnost prijevremene starosne mirovine: za muškarce sa 60 godina života i 35 godina staža, a za žene s 59 godina života i 34 godine staža.
Kada ispunite uvjete i odlučite otići u mirovinu, slijedi i prvi konkretan susret s brojkama koje će odrediti vaša buduća mjesečna primanja. Zahtjev se podnosi Hrvatskom zavodu za mirovinsko osiguranje, nakon čega dobivate privremeno rješenje, a REGOS vam šalje informativni izračun. Za osiguranike koji su štedjeli i u drugom stupu upravo tada postaje vidljivo koliko bi iznosila mirovina samo iz prvog stupa, a koliko kombinirana mirovina iz prvog i drugog stupa.
To je važan trenutak u kojem budući umirovljenik može usporediti opcije koje su mu na raspolaganju. Međutim, informativni izračun REGOS-a ne prikazuje sve oblike isplate mirovine iz drugog stupa koji korisniku mogu biti dostupni, objašnjava Željka Bolfan.
Što znači djelomična jednokratna isplata?
Mogućnost koja budućim umirovljenicima često prva privuče pozornost jest djelomična jednokratna isplata. Na nju ima pravo korisnik čija je osnovna starosna ili osnovna prijevremena starosna mirovina iz prvog stupa veća od najniže mirovine. Ako ispunjava taj uvjet, može odabrati bilo koji postotak do najviše 20 posto ukupno kapitaliziranih sredstava prenesenih mirovinskom osiguravajućem društvu.
No, ovdje treba biti oprezan. Kako bi im olakšala donošenje odluke, mirovinska osiguravajuća društva tijekom postupka informiranja dostavljaju informativne izračune mirovine s uključenom djelomičnom jednokratnom isplatom i bez nje, objašnjava Kristina Kozić.
Bolfan pritom upozorava na čestu pogrešnu predodžbu budućih umirovljenika.
Djelomična jednokratna isplata nije dodatni iznos koji korisnik dobiva uz svoju mirovinu. Taj se iznos oduzima od ukupno ušteđenih sredstava i isplaćuje odmah, pa nakon toga ostaje manje sredstava za izračun doživotne mjesečne mirovine, kaže Željka Bolfan.
Odgovor na pitanje treba li uzeti dio novca odmah zato ne može biti isti za svakoga. Nekome taj iznos može omogućiti zatvaranje kredita ili dopuštenog prekoračenja, podmirivanje većeg planiranog troška ili stvaranje financijske pričuve. Osobi bez većih obveza i s manjim drugim prihodima u mirovini važnija može biti što veća redovita mjesečna isplata.
Mirovina samo za sebe ili zaštita partnera?
Nakon odluke o eventualnoj jednokratnoj isplati dolazi još jedan važan izbor. Mirovina iz drugog stupa može biti pojedinačna ili zajednička, a kod oba oblika može se ugovoriti i zajamčeno razdoblje. Kod pojedinačne mirovine korisnik mirovinu prima doživotno. Ako nije ugovoreno zajamčeno razdoblje, nakon njegove smrti nema nastavka isplate drugim osobama. Zajednička mirovina uključuje i partnera, pa se, ako partner nadživi korisnika, mirovina nastavlja isplaćivati partneru doživotno.
Zajamčeno razdoblje ima drukčiju svrhu. Korisnik unaprijed, prilikom sklapanja ugovora, određuje osobu ili osobe koje će, u slučaju njegove smrti prije isteka ugovorenog zajamčenog razdoblja, nastaviti primati mirovinu do njegova isteka. Za odabir zajedničke mirovine pretpostavka je postojanje partnera, ali to samo po sebi ne znači da osoba uvijek mora odabrati zajedničku mirovinu, objašnjava Bolfan.
Kristina Kozić ističe kako je početni mjesečni iznos zajedničke mirovine u pravilu niži jer se njezin izračun temelji na pretpostavci isplate dviju doživotnih mirovina: korisniku, a nakon njegove smrti i partneru koji ga nadživi.
Nekome će važan čimbenik biti mogućnost nasljeđivanja, dok će drugi željeti dugoročno zaštititi partnera. Korisnici kojima je glavni cilj ostvariti što viši iznos vlastite mirovine mogu dati prednost pojedinačnoj mirovini bez nasljedne komponente. Ne postoji univerzalno rješenje koje odgovara svima, kaže Kozić.
Viši iznos danas ili zaštita kupovne moći u budućnosti?
Još jedna odluka može se na prvi pogled činiti manje važnom, posebno kada budući umirovljenik pred sobom vidi dva konkretna mjesečna iznosa. Mirovina iz drugog stupa može se ugovoriti s usklađivanjem prema indeksu potrošačkih cijena ili bez njega.
Mirovina s usklađivanjem u početku je u pravilu niža, ali se povećava dva puta godišnje u skladu s promjenama indeksa potrošačkih cijena. Njezina je prednost zaštita od moguće inflacije i očuvanje kupovne moći tijekom vremena. Kod mirovine bez usklađivanja početni je iznos viši, ali se ne mijenja u skladu s mogućim rastom cijena.
Ako cijene roba i usluga rastu, a korisnik mirovinu prima dugi niz godina, isti nominalni iznos postupno gubi kupovnu moć. Zato pri izboru nije preporučljivo gledati samo visinu prve isplate, upozorava Kozić.
Neke odluke nakon ugovaranja više se ne mogu promijeniti
Kada pred sobom ima nekoliko izračuna, budući umirovljenik lako se usredotoči na najveću brojku. No početni mjesečni iznos samo je dio šire slike. Pri usporedbi ponuda vrijedi pogledati cijelu kombinaciju: mogućnost djelomične jednokratne isplate i njezin utjecaj na mjesečnu mirovinu, zaštitu partnera, mogućnost nastavka isplate imenovanim korisnicima ili nasljednicima, zajamčeno razdoblje, usklađivanje s inflacijom i visinu početne mirovine.
Izbor između mirovine samo iz prvog stupa i kombinirane mirovine donosi se u postupku putem REGOS-a. Nakon sklapanja ugovora o mirovini s mirovinskim osiguravajućim društvom riječ je o doživotnom odnosu koji se ne može jednostavno raskinuti i sredstva naknadno vratiti u prvi stup, objašnjava Bolfan.
Kozić dodaje da je usmjerenost na iznos koji se dobiva odmah razumljiva jer odlazak u mirovinu predstavlja veliku životnu promjenu, često praćenu i konkretnim financijskim potrebama. Ipak, odluku treba promatrati kroz puno dulje razdoblje.
Početni iznos mirovine samo je jedan od elemenata po kojima se modeli razlikuju. Razlike se mogu očitovati i u kretanju primanja tijekom duljeg vremenskog razdoblja te u ukupnim financijskim učincima tijekom umirovljenja, ističe Kozić.
Bolfan zato naglašava da se s informiranjem ne čeka posljednji trenutak. Mirovinska društva već godinu dana prije odlaska u mirovinu budućim korisnicima šalju informacije o potrebnim koracima, a individualni informativni izračun može se zatražiti i ranije.
Odluku o budućoj mirovini ne bi trebalo donositi na brzinu niti isključivo uspoređujući mjesečne iznose, već uzimanjem u obzir svih životnih okolnosti, kaže Bolfan.
Što treba usporediti prije odabira mirovine iz drugog stupa?
Na kraju se izbor svodi na osobnu računicu. Nekome će prioritet biti zatvaranje postojećih obveza, drugome što viša redovita primanja, trećemu financijska sigurnost partnera, a nekome zaštita kupovne moći tijekom godina. Zato je prije odabira oblika isplate mirovine dobro zatražiti više izračuna, postaviti pitanja i jasno razumjeti što svaki odabrani oblik znači dugoročno.
Jer kod mirovine iz drugog stupa nije presudno samo koliko ćete primiti prvog mjeseca, već i kako će odluka koju donesete danas utjecati na vaša primanja godinama poslije. A to je odluka koja zaslužuje punu pozornost svakoga tko je cijeli život vrijedno radio za svoju obitelj i domovinu.
Često postavljana pitanja o mirovini iz drugog stupa
Je li mirovina iz drugog stupa doživotna?
Da, mirovina iz drugog stupa za primarnog korisnika uvijek je doživotna. Mogućnost djelomične jednokratne isplate do 20 posto kapitaliziranih sredstava ne znači da korisnik bira između jednokratne i doživotne mirovine.
Kada mogu otići u prijevremenu starosnu mirovinu?
Muškarci mogu u prijevremenu starosnu mirovinu sa 60 godina života i 35 godina staža, a žene s 59 godina života i 34 godine staža.
Što je zajamčeno razdoblje kod mirovine?
Zajamčeno razdoblje omogućuje korisniku da unaprijed odredi osobu ili osobe koje će, u slučaju njegove smrti prije isteka ugovorenog razdoblja, nastaviti primati mirovinu do njegova isteka.
Kako se štiti partner kod zajedničke mirovine?
Zajednička mirovina uključuje i partnera, pa se, ako partner nadživi korisnika, mirovina nastavlja isplaćivati partneru doživotno. Početni mjesečni iznos zajedničke mirovine u pravilu je niži jer se temelji na pretpostavci isplate dviju doživotnih mirovina.